💶 Híbridos y Eléctricos Lectura: 7 min · Actualizado:

Deducción del 15% en el IRPF (Hasta 3.000 € en Hacienda) y Ayudas por Comprar Coche Eléctrico, PHEV o Cargador

A diferencia de las subvenciones autonómicas que tardan más de un año en cobrarse, la deducción estatal del 15% en el IRPF se descuenta directamente en tu próxima Declaración de la Renta. Calcula al céntimo cuánto te devuelve Hacienda y qué requisitos exige la AEAT.

RP
Equipo de Repostazo.es
Datos oficiales de MITECO y DGT · Fórmulas normativas del BOE y revisión continua
Actualizado: Noviembre 2026

Respuesta Directa: Hasta 3.600 € directos en tu Declaración de la Renta

La Disposición Adicional 58ª de la Ley del IRPF permite deducir el 15% del valor de compra (incluyendo IVA e impuestos, restando subvenciones públicas) sobre una base máxima de 20.000 €, lo que supone hasta 3.000 € de ahorro fiscal directo para coches eléctricos (BEV), híbridos enchufables (PHEV) y motos eléctricas homologadas que no superen el tope de precio del IDAE (45.000 € sin IVA en turismos; 53.000 € en 8/9 plazas). Además, la instalación del cargador Wallbox deduce otro 15% sobre hasta 4.000 € (600 € adicionales).

Herramienta Interactiva · Agencia Tributaria (AEAT)

Calculadora de Deducción IRPF (15% Vehículo + 15% Cargador)

Tope 3.000 € + 600 €
Devolución Fiscal en Renta AEAT 15%
3.210,00 €

• Deducción Vehículo (15% sobre base 20.000 €): 3.000,00 €
• Deducción Cargador (15% sobre 1.400 €): 210,00 €

Inspección Visual en Alta Resolución · Fotografía Macro + Esquema Técnico

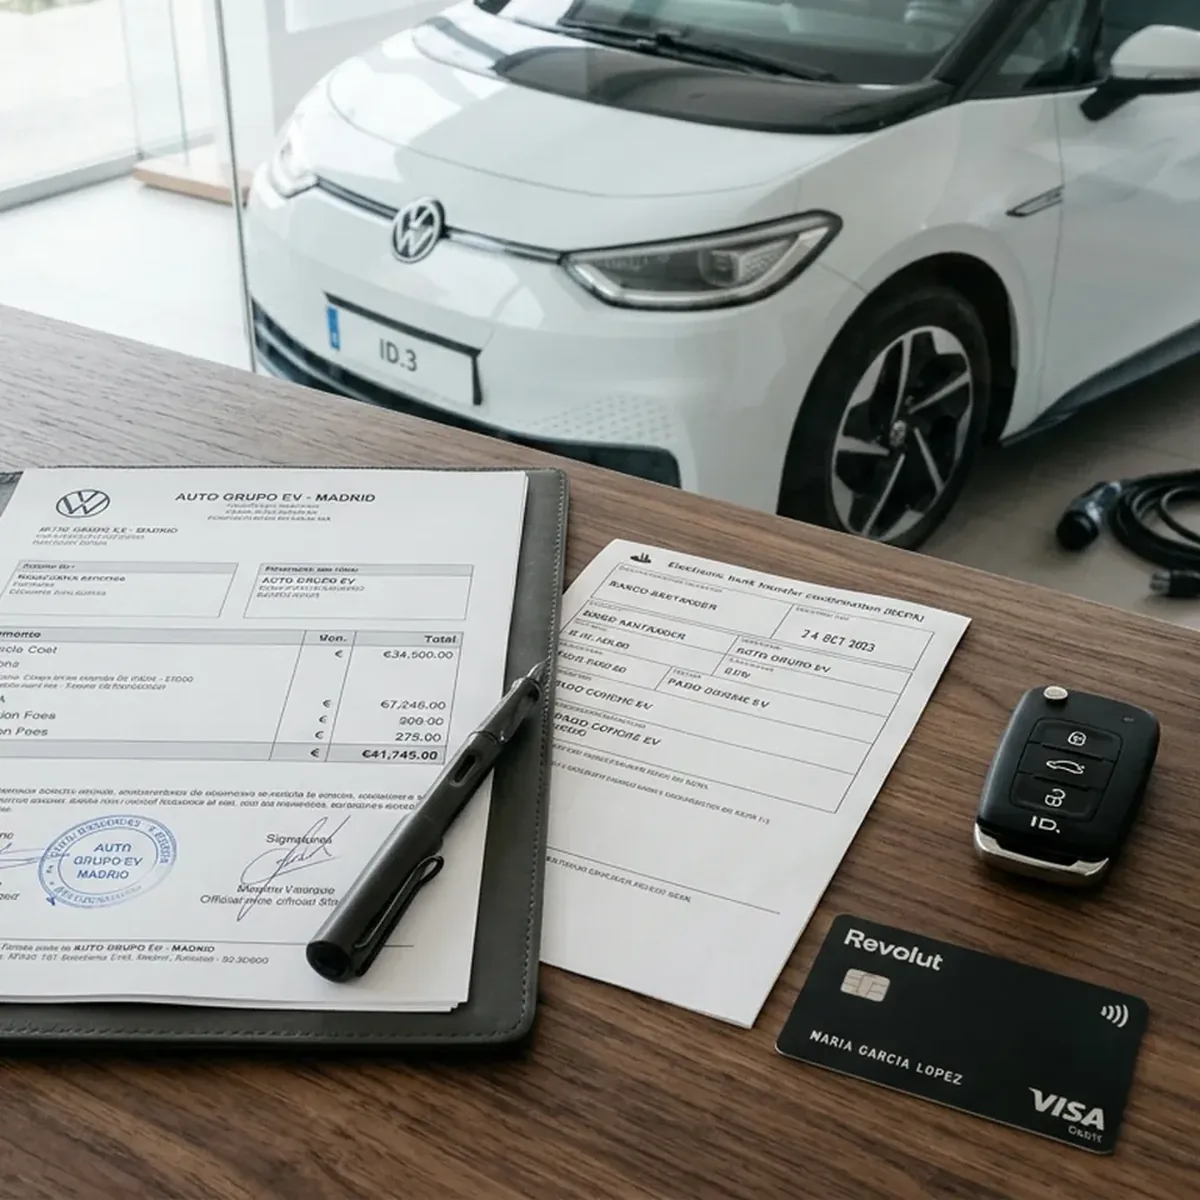
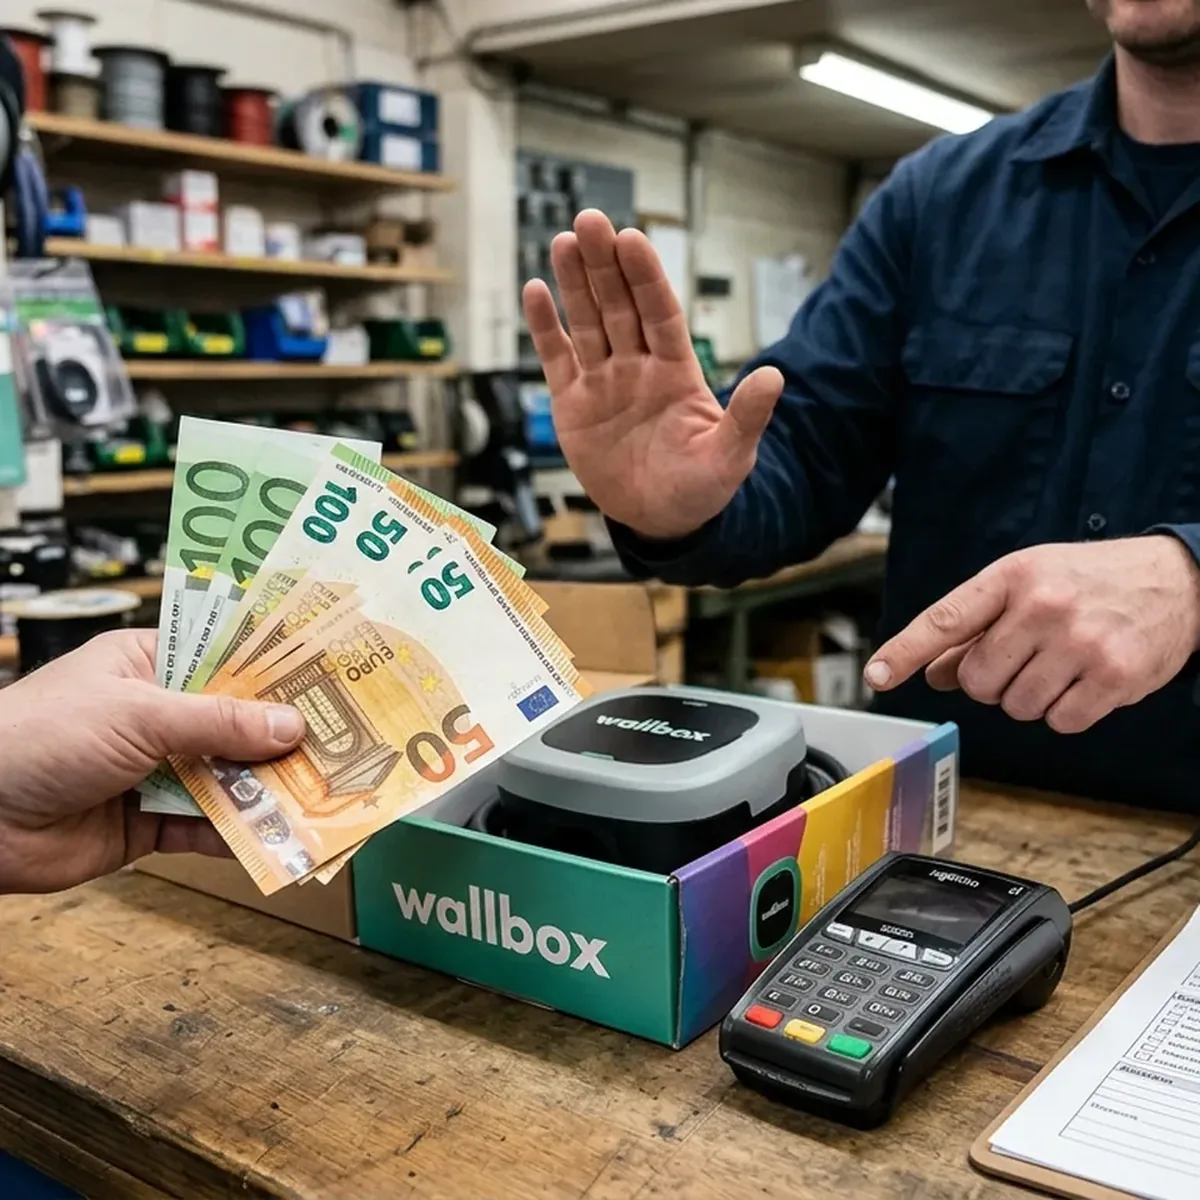
🔍 Inspección Documental: Factura + Pago Trazable (3.600 € IRPF) vs. Error de Pago en Efectivo

Los requisitos formales que exige la Agencia Tributaria (AEAT) en tu factura y medio de pago para no perder hasta 3.600 € en la Renta.
🔎 Clic para ampliar foto real
✅ Factura Desglosada + Transferencia / Tarjeta HASTA 3.000 € + 600 € EN RENTA
Fotografía real de carpeta con factura oficial, justificante de pago bancario y llave de coche eléctrico con pegatina 0 Emisiones
Pago bancario trazable · Bastidor en factura 🔍 Ampliar
Doble Deducción Acumulable (3.600 €): Puedes deducir simultáneamente el 15% del vehículo (hasta 3.000 € sobre una base de 20.000 €) y el 15% de la instalación de tu cargador Wallbox (hasta 600 € sobre 4.000 €).
🚨 Pago en Metálico / Efectivo (Aunque Sea Parcial) PÉRDIDA TOTAL DE LA DEDUCCIÓN
Fotografía real mostrando el rechazo del pago en billetes de efectivo en la compra o instalación de cargador eléctrico
0 € en efectivo · Ni siquiera la señal 🔍 Ampliar
Resta Siempre las Ayudas Públicas: Antes de aplicar el 15% en la declaración de la Renta, recuerda descontar de la base imponible cualquier subvención pública concedida (Moves / Plan Auto).
🔬 Los 4 requisitos técnicos que revisa la Agencia Tributaria (AEAT) (Pulsa en cada foto para ampliar en HD):
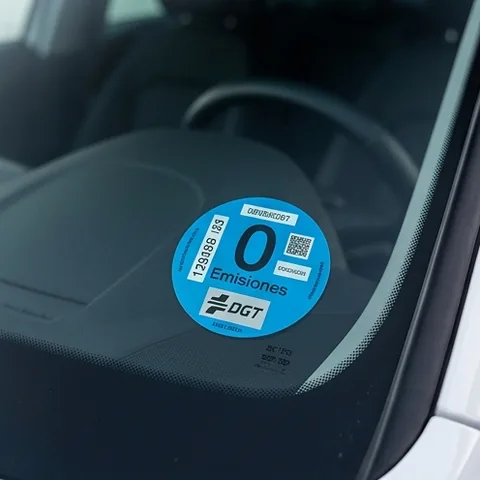
Macro del distintivo ambiental azul 0 Emisiones de la DGT en el parabrisas
1. Etiqueta 0 / PHEV BEV, PHEV, EREV, FCEV
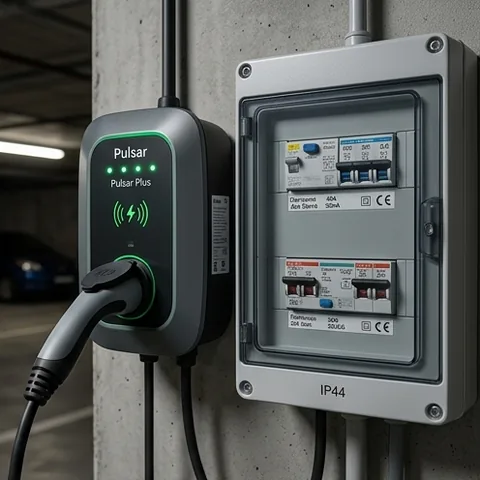
Wallbox instalado junto a cuadro de protecciones eléctricas homologado en garaje
2. Boletín CIE Instalación legalizada
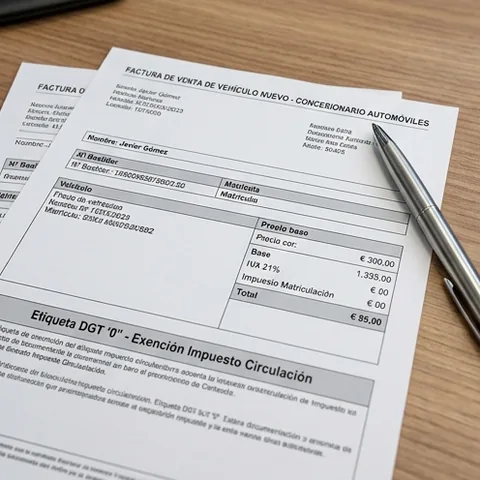
Documentación oficial del vehículo y contrato de compraventa sobre escritorio
3. Regla del 25% Entrega a cuenta
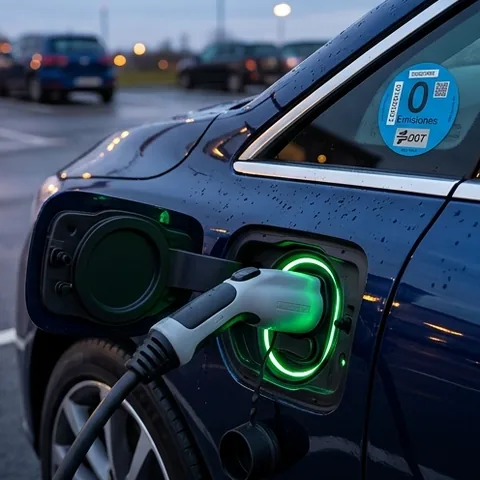
Puerto de carga de vehículo eléctrico particular con distintivo ambiental
4. Uso Particular No afecto a actividad
📐 Esquema Técnico Vectorial: Cálculo Oficial de las 2 Deducciones en la Declaración de la Renta (AEAT) Disposición Adicional 58ª de la Ley 35/2006 del IRPF · Cuota Íntegra Estatal y Autonómica
1. Compra de Vehículo (15%) Base Máxima: 20.000 € Hasta 3.000 € Incluye IVA, matriculación y gastos (restando ayudas Moves) 2. Instalación Wallbox (15%) Base Máxima: 4.000 € / año Hasta 600 € Incluye cargador, cableado, protecciones y mano de obra 3. Ahorro Total en Renta Casillas 1916 – 1927 Renta Web 3.600 € Neto ✅ Directo contra tu IRPF retenido (Exige pago 100% bancario)

1. Las dos modalidades para aplicar la deducción: Pago completo vs Entrega a cuenta del 25%

La normativa tributaria española contempla dos vías para aplicar el 15% en tu Declaración de la Renta:

  • Adquisición y matriculación directa: Te deduces el 15% en el ejercicio fiscal en el que se matricula el vehículo.
  • Entrega a cuenta mínima del 25%: Si encargas un vehículo a fábrica y abonas al concesionario al menos el 25% de su valor de adquisición, puedes aplicar ya el 15% en la Renta de ese año, siempre que abones el resto y matricules el coche antes de que finalice el segundo periodo impositivo inmediato posterior.

¿Quieres calcular en cuántos kilómetros amortizas la diferencia de precio frente a un coche de gasolina o híbrido convencional? Utiliza nuestra Calculadora de Amortización y Coste Total (TCO).

⚖️
Compromiso de Integridad y Fuentes Oficiales

Criterio Editorial y Fuentes Técnicas Primarias

Cómo elaboramos, contrastamos y garantizamos la independencia técnica de esta guía.

🏛️ Fuentes Oficiales

Datos extraídos directamente de registros del MITECO, directrices de la DGT, Real Decreto 920/2017 (inspección técnica de vehículos), normativas UNE-EN 228 / 590 y boletines de especificación de la red logística Exolum.

Sin intermediarios · Registros públicos oficiales
⚙️ Cálculo Determinista

Nuestras calculadoras y simuladores interactivos ejecutan fórmulas matemáticas físicas en tiempo real en tu navegador y al instante. Cero estimaciones ficticias: los umbrales de coste y amortización son auditables paso a paso con datos verificables.

Cálculo local en cliente · Ejecución instantánea
🛡️ Independencia Editorial

Repostazo.es no percibe patrocinios, comisiones ni compensaciones de petroleras, redes de talleres, comercializadoras eléctricas ni fabricantes de automóviles. Ninguna marca puede pagar por alterar su posición, nota o veredicto.

Cero enlaces patrocinados · Cero publicidad encubierta
¿Has detectado una errata o un cambio de normativa? Avisar al equipo editorial ↗
Aviso Legal · Privacidad · Edición 2026